Domain firma-gründung.de kaufen?
Wir ziehen mit dem Projekt
firma-gründung.de um.
Sind Sie am Kauf der Domain
firma-gründung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firma-gründung.de kaufen?
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
Wie kann ein Start-up effektiv Investoren für die Finanzierung seiner Geschäftsidee suchen?
Ein Start-up kann effektiv Investoren suchen, indem es ein überzeugendes Geschäftskonzept erstellt, das den potenziellen Investoren klare Vorteile und Chancen aufzeigt. Zudem ist es wichtig, ein starkes Netzwerk aufzubauen und sich aktiv in der Start-up-Szene zu engagieren, um potenzielle Investoren zu identifizieren. Darüber hinaus kann es hilfreich sein, sich an Veranstaltungen und Pitch-Wettbewerben zu beteiligen, um die Aufmerksamkeit von Investoren zu gewinnen. **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.96,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 041712 H0 Start up Großraumwagen 2. Klasse zum ICE 2Vorbild: Großraumwagen 2. Klasse (BR 806.3) zum Hochgeschwindigkeitszug ICE 2 der Deutschen Bahn AG (DB AG). Modell: Wagen mit Inneneinrichtung und getönten Seitenfenstern. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580 separat erhältlich.Der Großraumwagen eignet sich zur Ergänzung der Zugpackung 36712.39,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
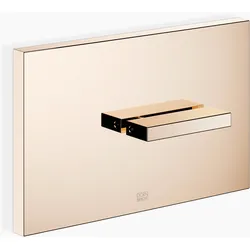
Dornbracht Abdeckplatte für WC-UP-Spülkasten der Firma TeCe, 12660979-47, Farbe: Champagne* Dornbracht * 1 x Abdeckplatte 150 x 240 x 15 mm * WC-Armatur mit Drehbetätigung und Zwei-Mengen-Technik (Vollspülung/Teilspülung) * Dieses Produkt ist kompatibel mit den nachfolgenden Produkten der Firma TeCe: * TECEprofil Trockenbau, Artikelnummern: * 9300300, 9300322, 9300301, 9300344, 9300309, 9300303, 9300388, 9300366, 9300102, 9300103,9300329, 9300377, 9300378, 9400302, 9400303, 9400304, 9041335, 9041336, 9041337 * TECEbox Nassbau, Artikelnummern: * 9370300, 9375300, 93713001168,78 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **

Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
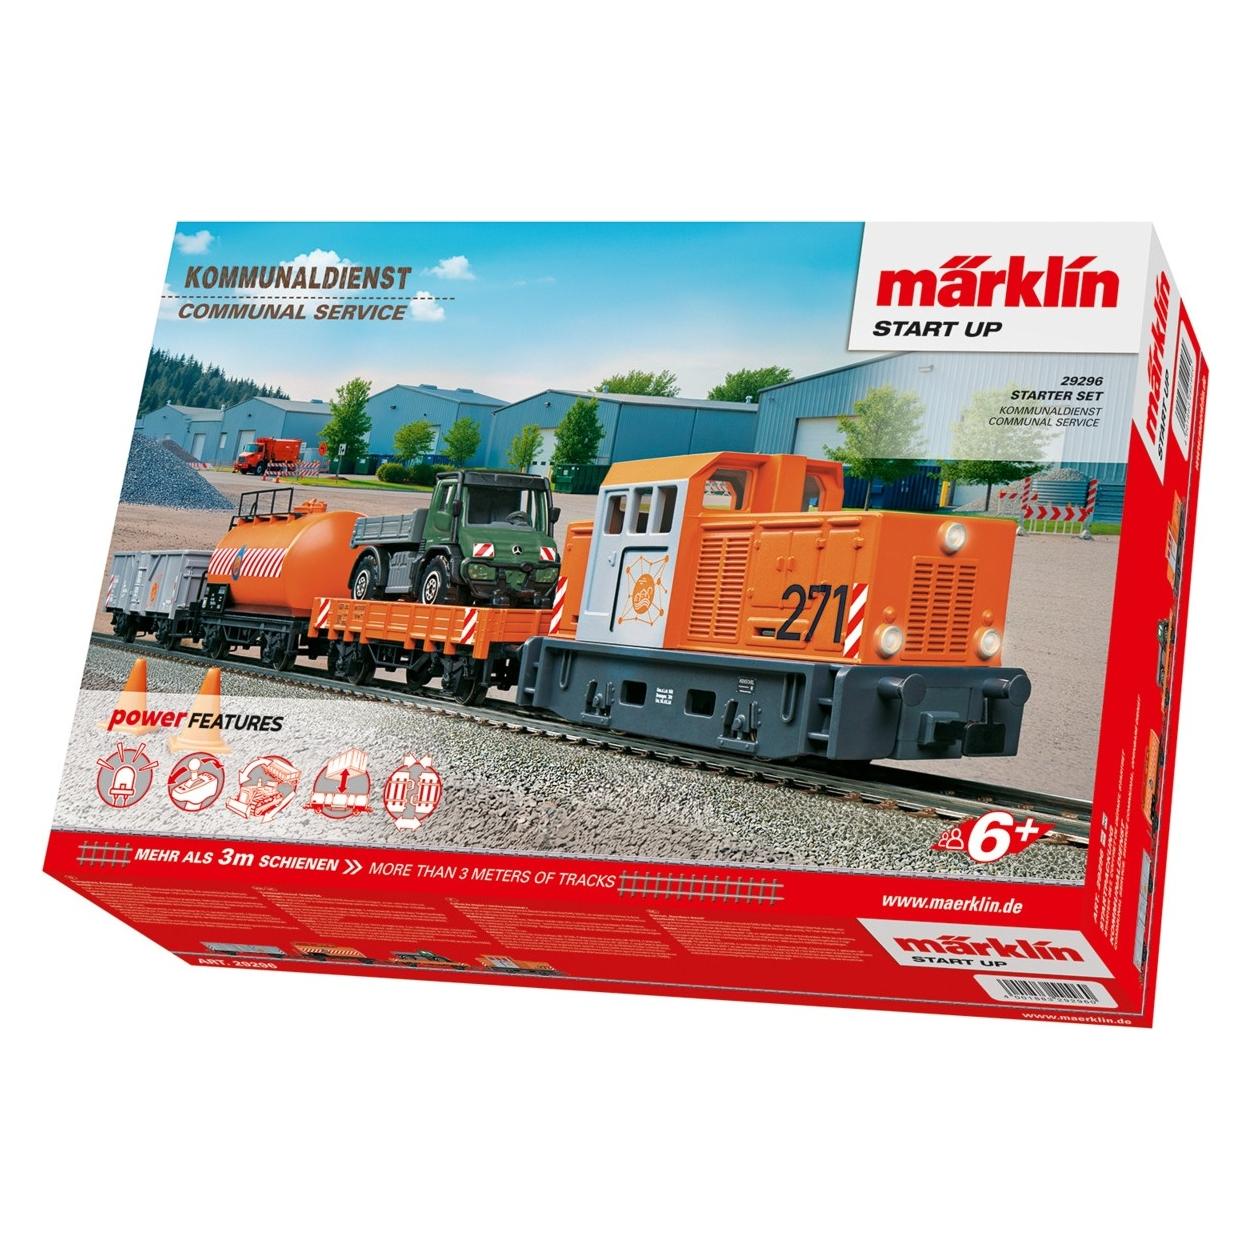
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.96,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 041712 H0 Start up Großraumwagen 2. Klasse zum ICE 2Vorbild: Großraumwagen 2. Klasse (BR 806.3) zum Hochgeschwindigkeitszug ICE 2 der Deutschen Bahn AG (DB AG). Modell: Wagen mit Inneneinrichtung und getönten Seitenfenstern. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580 separat erhältlich.Der Großraumwagen eignet sich zur Ergänzung der Zugpackung 36712.39,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
-
Wie kann ein Start-up effektiv Investoren für die Finanzierung seiner Geschäftsidee suchen?
Ein Start-up kann effektiv Investoren suchen, indem es ein überzeugendes Geschäftskonzept erstellt, das den potenziellen Investoren klare Vorteile und Chancen aufzeigt. Zudem ist es wichtig, ein starkes Netzwerk aufzubauen und sich aktiv in der Start-up-Szene zu engagieren, um potenzielle Investoren zu identifizieren. Darüber hinaus kann es hilfreich sein, sich an Veranstaltungen und Pitch-Wettbewerben zu beteiligen, um die Aufmerksamkeit von Investoren zu gewinnen. **
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Ähnliche Suchbegriffe für Abschreibung
-
Dornbracht Abdeckplatte für WC-UP-Spülkasten der Firma TeCe, 12660979-47, Farbe: Champagne* Dornbracht * 1 x Abdeckplatte 150 x 240 x 15 mm * WC-Armatur mit Drehbetätigung und Zwei-Mengen-Technik (Vollspülung/Teilspülung) * Dieses Produkt ist kompatibel mit den nachfolgenden Produkten der Firma TeCe: * TECEprofil Trockenbau, Artikelnummern: * 9300300, 9300322, 9300301, 9300344, 9300309, 9300303, 9300388, 9300366, 9300102, 9300103,9300329, 9300377, 9300378, 9400302, 9400303, 9400304, 9041335, 9041336, 9041337 * TECEbox Nassbau, Artikelnummern: * 9370300, 9375300, 93713001168,78 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Start up Piano Romantic pop?Start Up Piano Romantic Pop? von Bosworth enthält 20 ikonische Pop- und Romantic-Songs, ideal für Klavierschüler und Liebhaber. Mit einfachen Arrangements, die klassische Lieder wie ?Imagine?, ?Someone You Loved? und ?My Way? umfassen, können Anfänger und fortgeschrittene Pianisten ihre Lieblingsmelodien schnell erlernen.24,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.